म आफैं आठ वर्ष साउदी अरब र युएईमा काम गरेँ। त्यहाँ मैले देखेको सबैभन्दा दुःखलाग्दो कुरा यो थियो — मान्छे दिनरात खटिन्छ, राम्रै कमाउँछ, तर दश वर्षपछि फर्कंदा हातमा केही हुँदैन।
कारण अल्छी होइन। कारण योजना नहुनु हो। र योजना नहुनुको कारण कसैले सिकाएको नहुनु हो।
यो लेखमा मैले आफ्नै अनुभव र १०,००० भन्दा बढी मान्छेलाई तालिम दिँदा सिकेका कुरा राखेको छु।
पहिलो नियम: बचत खर्च गरेर बाँकी रहने चीज होइन
धेरैजसोले यसो गर्छन् — तलब आउँछ, खर्च गर्छन्, महिनाको अन्त्यमा जति बाँच्यो त्यति पठाउँछन्। यसरी कहिल्यै बच्दैन, किनभने खर्चले सधैं ठाउँ भरिहाल्छ।
उल्टो गर्नुहोस्। तलब आउनेबित्तिकै, खर्च गर्नुअघि, बचतको हिस्सा छुट्याइहाल्नुहोस्। बाँकीले महिना चलाउनुहोस्।
कति? सुरुमा २० प्रतिशत को लक्ष्य राख्नुहोस्। सकिँदैन भने १० बाट सुरु गर्नुहोस् — तर गर्नुहोस्। रकमभन्दा बानी ठूलो हो।
एक महिना आफ्नो हरेक खर्च टिप्नुहोस् — फोनको नोटमै भए पनि। धेरैजसो मान्छे यो गरेपछि छक्क पर्छन्: महिनाको २०–३० प्रतिशत त थाहै नपाई हराइरहेको हुन्छ।
दोस्रो: ऋण पहिले, लगानी पछि
विदेश आउन लिएको ऋण — साहुको होस् वा सहकारीको — प्रायः महँगो ब्याजको हुन्छ। त्यो ऋण तिर्नु नै सबैभन्दा राम्रो "लगानी" हो।
सोचेर हेर्नुहोस्: ३६ प्रतिशत ब्याजको ऋण बोकेर १० प्रतिशत प्रतिफलको ठाउँमा पैसा राख्नु भनेको घाटा हो। त्यसैले क्रम यस्तो हुनुपर्छ:
- सानो आपतकालीन रकम जोड्ने (एक–दुई महिनाको खर्च)
- महँगो ब्याजको ऋण सकाउने
- अनि मात्र लगानीको कुरा गर्ने
तेस्रो: आपतकालीन कोष — यो नभई केही होइन
बिरामी पर्नुभयो, कम्पनी बन्द भयो, घरमा केही भयो — त्यस्तो बेला पैसा नभए मान्छे फेरि ऋणमा जान्छ, र वर्षौंको मिहिनेत एकै पटक सकिन्छ।
तीनदेखि छ महिनाको खर्च बराबरको रकम छुट्टै राख्नुहोस्। यो लगानी होइन — यो सुरक्षा हो। सजिलै झिक्न मिल्ने बचत खातामै राख्नुहोस्, कहीं बाँध्नुहोस् न।
चौथो: पैसा कसरी पठाउने
सधैं औपचारिक बाटोबाट — बैंक वा दर्ता भएको रेमिट्यान्स कम्पनीबाट। हुन्डी सस्तो देखिन्छ, तर:
- यो गैरकानुनी हो
- कुनै रसिद वा प्रमाण हुँदैन — पैसा हरायो भने उजुरी गर्ने ठाउँ छैन
- नेपालमा आय देखाउन मिल्दैन — भोलि घर बनाउन वा व्यवसाय गर्न बैंकबाट ऋण लिनुपर्यो भने तपाईंको कुनै आय रेकर्ड हुँदैन
त्यो अन्तिम बुँदा धेरैले ढिलो बुझ्छन्। दश वर्ष पठाएको पैसाको कुनै कागज छैन भने बैंकको नजरमा तपाईंले केही कमाउनै भएको छैन।
पठाउँदा घरमा किन पठाएको हो छुट्याएर पठाउनुहोस् — घरखर्च, ऋण, बचत। सबै एउटै खातामा मिसिए सबै खर्च भइहाल्छ। सम्भव भए नेपालमा आफ्नै नामको छुट्टै बचत खाता राख्नुहोस्।
पाँचौं: बचेको पैसा कहाँ राख्ने
यहाँ म कुनै एउटा विकल्प "राम्रो" भन्दिनँ — कुन तपाईंलाई सुहाउँछ भन्ने तपाईंको अवस्थाले तय गर्छ। तर कस्ता विकल्प छन् भन्ने थाहा हुनुपर्छ:
| विकल्प | के हो | ध्यान दिनुपर्ने |
|---|---|---|
| बचत खाता | जहिले पनि झिक्न मिल्ने | ब्याज कम; आपतकालीन कोषका लागि ठीक |
| मुद्दती निक्षेप | तोकिएको अवधिसम्म बाँधिने | ब्याज बढी; बीचमा झिक्दा घाटा |
| सामाजिक सुरक्षा कोष (SSF) | सरकारी योगदानमूलक योजना | दीर्घकालीन; सर्त बुझेर मात्र |
| नागरिक लगानी कोष (CIT) | दीर्घकालीन बचत योजना | निकाल्ने सर्त हेर्नुहोस् |
| म्युचुअल फन्ड | विज्ञले चलाउने सामूहिक कोष | मूल्य घट्न पनि सक्छ |
| शेयर / IPO | कम्पनीको स्वामित्व | जोखिम बढी; बुझेर मात्र |
तीन सिद्धान्त सधैं लागू हुन्छ:
- नबुझेको ठाउँमा नराख्नुहोस्। कसैले "राम्रो छ" भन्यो भन्दैमा होइन।
- सबै एकै ठाउँमा नराख्नुहोस्। एउटा बिग्रिए सबै नजाओस्।
- झिक्न कति समय लाग्छ जान्नुहोस्। चाहिएको बेला हात नलाग्ने पैसाको अर्थ हुँदैन।
छैटौं: यी जालमा नपर्नुहोस्
तपाईंसँग पैसा छ भन्ने थाहा पाएपछि प्रस्ताव आउन थाल्छन्। यी संकेत देखिए टाढै बस्नुहोस्:
- "पक्का नाफा", "जोखिम छैन" — लगानीमा पक्का भन्ने हुँदैन। यो वाक्य आफैंमा चेतावनी हो।
- असामान्य उच्च प्रतिफलको वाचा — महिनाको १०–२० प्रतिशत दिन्छु भन्नेहरू प्रायः नयाँ मान्छेको पैसाले पुरानालाई तिरिरहेका हुन्छन्।
- मान्छे भर्ती गर्न भनिने योजना — कमाइ सामान वा सेवाबाट होइन, नयाँ सदस्यबाट आउँछ भने त्यो दिगो हुँदैन।
- हतार गराउने — "आज मात्र", "भोलि मौका जान्छ"। साँचो अवसर सोच्ने समय दिन्छ।
- कागज नदिने — रसिद, सम्झौता वा दर्ता प्रमाण नदिने ठाउँमा एक रुपैयाँ पनि नहाल्नुहोस्।
कुनै लगानी बुझाउन तपाईंलाई तीन वाक्यमा भन्न आउँदैन भने — पैसा कहाँ जान्छ, नाफा कहाँबाट आउँछ, बिग्रिए के हुन्छ — तपाईंले अझै बुझ्नुभएको छैन। बुझ्नुअघि नहाल्नुहोस्।
सातौं: फर्कने दिनको योजना अहिल्यै
विदेशको काम सधैंभरिको होइन। शरीरले साथ दिने वर्ष सीमित छन्। त्यसैले पहिलो दिनदेखि सोध्नुहोस् — फर्केपछि के गर्ने?
कसैले सानो व्यवसाय गर्छन्, कसैले खेती, कसैले सीप सिकेर जागिर। जे भए पनि त्यसका लागि दुई कुरा चाहिन्छ: पुँजी र सीप। पुँजी बचतले बन्छ। सीप विदेशमै छँदा — अनलाइन कक्षा, तालिम — बनाउन सकिन्छ।
दश वर्ष पठाएको पैसाले घर बन्यो तर आम्दानीको कुनै स्रोत बनेन भने, फर्केपछि फेरि उही समस्या सुरु हुन्छ।
अन्त्यमा
पैसा कमाउनु सीप हो। पैसा जोगाउनु त्योभन्दा ठूलो सीप हो। पहिलो सीप तपाईंसँग पहिल्यै छ — नत्र विदेशसम्म पुग्नुहुन्नथ्यो।
दोस्रो सीप सिक्न सकिन्छ, र आज सुरु गर्न ढिलो भइसकेको छैन। आजैबाट एउटा काम गर्नुहोस्: अर्को तलब आउँदा, खर्च गर्नुअघि, एउटा रकम छुट्याउनुहोस्। जति सानो भए पनि।
यो लेख शैक्षिक जानकारी हो, व्यक्तिगत वित्तीय वा लगानी सल्लाह होइन। म लाइसेन्स प्राप्त लगानी सल्लाहकार होइन र कुनै निश्चित लगानी सिफारिस गर्दिनँ। ठूलो निर्णय गर्नुअघि आफ्नो बैंक वा योग्य पेशेवरसँग परामर्श गर्नुहोस्।
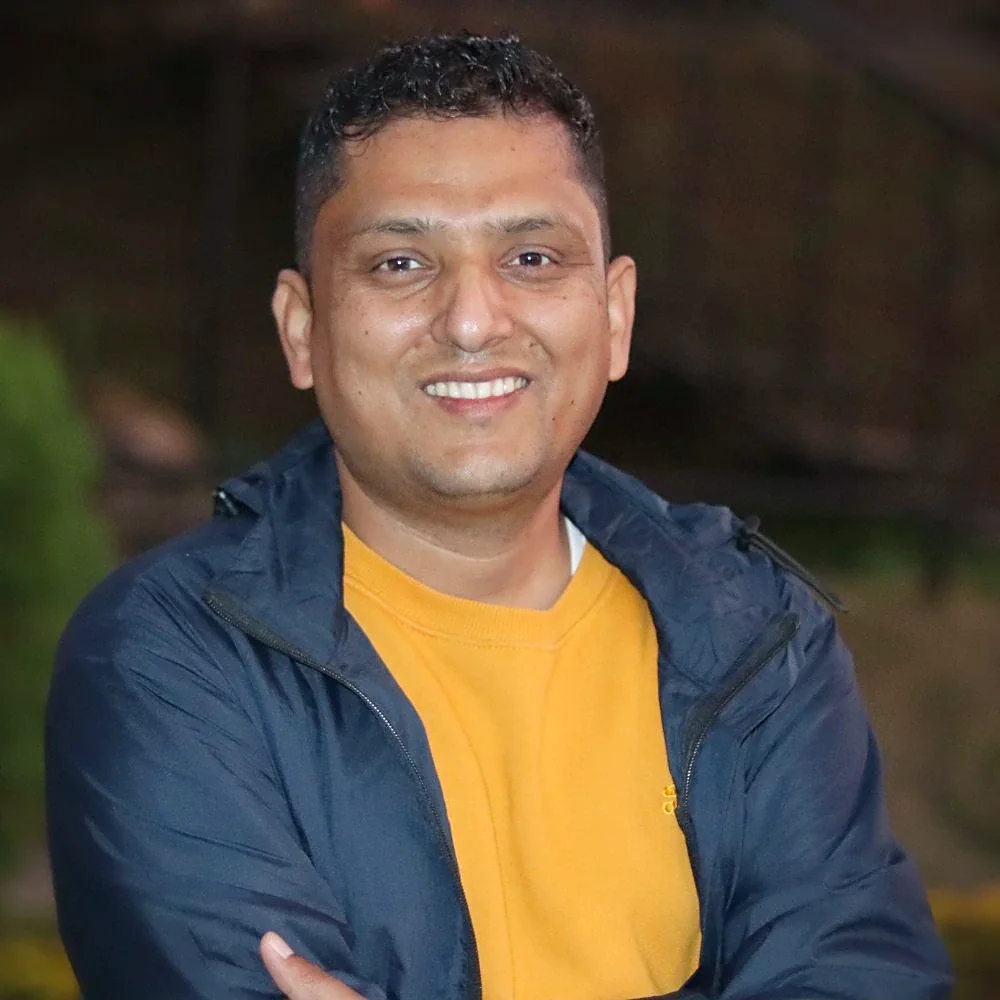
आठ वर्ष साउदी अरब र युएईमा मजदुरी गरेपछि २०१८ मा Way To Success सुरु गरेँ। अहिले खाडी, मलेसिया र नेपालका नेपालीलाई वित्तीय साक्षरता सिकाउँछु। थप पढ्नुहोस् →